欧派家居,在寒冬里打下一根桩
从历史最高161.99元到30.37元,欧派家居的个股价格至今已跌去了超过80%,逼近其账面净资产本身,虽然尚未跌穿市净率,但不足约3%的溢价,已极为接近“破净”边缘。结合欧派近期的一系列动作而言,欧家居认为,自己的价值被低估了。
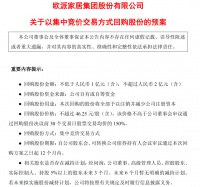
2026年10月15日,欧派家居董事会通过回购预案,拟以1亿至2亿元自有或自筹资金,通过集中竞价方式回购股份。价格上限46.25元/股,回购股份将全部注销,并减少注册资本。
表面看,这是一次市值管理。往深里看,不止。
回购不是激励,是注销
很多回购,止于信号。股份买回来,用于激励,或者转股,总股本并未真正减少。欧派这次不同,回购的股份全部注销,注册资本随之下降。
这意味着什么?总股本变少,每股收益、每股净资产相应增厚。公司用真金白银,把股份从资本结构中永久移除。这不是护盘式喊话,而是用现金买回股东权益,再把它“烧掉”。
按回购价格上限测算,拟回购数量为216.21万股至432.43万股,约占公司总股本的0.36%至0.71%。比例不算大,但方向很清楚:在低位缩股本,比在口头说“看好”更硬。

为什么是现在?
因为行业变了。地产后周期需求收缩,家居行业从增量竞争转入存量博弈。2026年上半年,欧派营收同比下降近三成,归母净利润降幅过半。二季度降幅进一步扩大,压力并未收敛。
这不是欧派一家之困。竣工面积下滑,需求端收缩,价格内卷,行业加速洗牌。龙头企业也要面对增长放缓与估值承压。
但欧派的资产负债表仍有底气。截至2026年6月30日,公司货币资金47.23亿元,总资产319.80亿元,归母股东权益184.42亿元。回购上限2亿元,仅占货币资金的4.23%。
一边是业绩承压,一边是现金充裕;一边是市场犹豫,一边是股价低位。回购注销,便成了自然选择。
此外,在之前的业绩发布会上,欧派家居实控人、董事长兼总裁姚良松一语激起千层浪,坦承年初判断失误,做好了在“风雨”中前行的准备,结果迎来的却是“狂风暴雨”“惊涛骇浪”,直言“我们很怕死”。
从2026年6月的“请人下船”内部信发酵,到姚良松发“迎战暴风雨”的发言,都折射出欧派家居的当下处境的艰难,所以市值管理、提振股价也顺理成章。
深层次原因,价值锚定
更深一层,欧派是在为价值重新打桩。
当股价接近净资产,市场给出的定价,已不只是对短期利润的怀疑,更是对行业前景的折价。此时,公司用自有资金回购并注销,本质上是在说:我们认为,自己的长期价值被低估了。
这也不是孤立动作。此前,控股股东、实际控制人之一致行动人张秋芳已完成约1亿元增持,累计买入226.03万股。增持与回购注销连在一起,传递的是同一种态度:当市场后退时,公司用现金向前一步。
它同时也在回应一个更现实的问题:在可转债转股停滞、行业增长放缓的背景下,如何提升每股价值?答案之一,就是减少股本。不能依赖未来业绩立刻反弹,那就先让现有股东的份额更值钱。
以退为进
当然,方案尚需股东会以特别决议审议,也需可转债持有人会议通过。若股价持续高于46.25元,回购可能无法实施或只能部分实施。债权人亦可能要求提前清偿或提供担保。这些不确定性,公告里写得清楚。
但方向已经明确。欧派没有选择把现金继续铺向扩张,而是选择在寒冬里缩股本、稳价值、回报股东。
这不是万能药。周期不会因为一次回购就转向,业绩也不会因为注销就立刻修复。但在一个增量不再理所当然的时代,如何对待存量资本,往往比如何追逐增量更能定义一家企业。
欧派这次,选择用现金说话。以退为进,先打下一根桩。
相关知识
合伙共享 拥抱整装:江山欧派以全屋整装开启家居新时代
欧派姚良松:欧派总部永不与装修企业争利
欧派×创意星球 | 2026欧派家居「金点子」创意视频大赛正式启动!
欧派姚良松:欧派总部永不与装修企业争利 ——过去没有,现在没有,以后也不会
欧派家居:以消费者为圆心 《欧派——致消费者》彰显赤诚之心
人力效率提升350%,快尚通营销客服机器人,助力欧派家居赢在起点
三十30年3次穿越周期 欧派的底气是什么?
欧派家居再度获人民日报点赞!
艾莱依家纺:用柔软织物,在寒冬里编织粉色梦乡
半年收入82亿,欧派家居的现实,是多少人的梦想?